全球车载摄像头模组市场分析 ADAS与智能座舱双轮驱动,智能车载设备销售迎新机遇
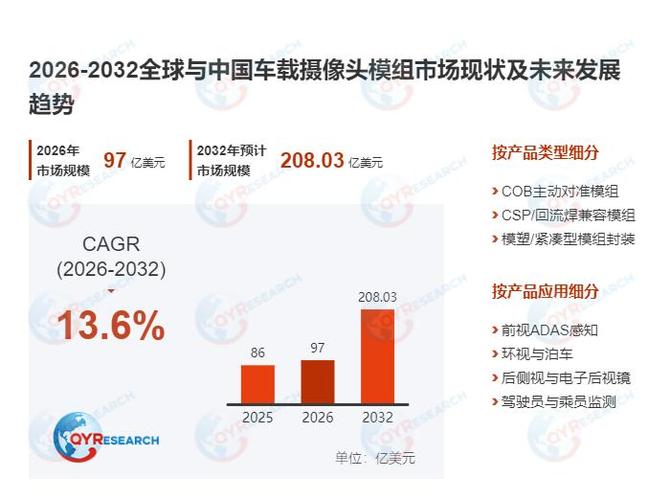
随着汽车智能化浪潮的深入推进,车载摄像头模组作为感知层的关键硬件,正迎来前所未有的增长窗口。全球市场研究数据显示,受高级驾驶辅助系统(ADAS)渗透率提升和智能座舱功能升级的双重驱动,车载摄像头模组需求持续快速增长,并带动智能车载设备销售进入上行通道。
一、ADAS驱动:从辅助预警到高阶智驾,单车摄像头用量倍增
ADAS是当前车载摄像头模组最大的增量市场。随着各国新车安全评价规程(NCAP)将主动安全配置纳入强制或高分要求,以及消费者对行车安全认知的提升,L2级辅助驾驶功能正加速向中低端车型普及。倒车影像、前视摄像头、环视摄像头等已成为众多车型的标配。与此 L2+及L3级高阶智能驾驶功能逐步落地,对摄像头的像素、视场角、动态范围及环境适应性提出更高要求。单车摄像头搭载量从早期的1-2颗跃升至5-8颗,部分高端车型甚至达到11-12颗,推动车载摄像头模组市场规模持续扩容。除乘用车外,商用车领域受法规强制安装AEB、LDW等系统的影响,车载摄像头需求亦快速释放。
二、智能座舱驱动:DMS/OMS摄像头普及,舱内交互场景多元化
智能座舱的快速演进为车载摄像头开辟了舱内第二战场。驾驶员监控系统(DMS)用于疲劳监测和分心预警,已成为Euro NCAP等法规的加分项,并在中国、欧洲等市场加速前装普及;乘客监控系统(OMS)则支持儿童遗留检测、手势识别、视频通话等丰富功能,推动座舱内摄像头数量从1颗向2-3颗演进。座舱摄像头与生物识别、AR-HUD、车内拍照等应用的融合,进一步提升了单车摄像头搭载量。与ADAS摄像头注重远距高动态感知不同,座舱摄像头更强调低照度成像、全局快门和广角覆盖,产品规格差异化明显,为模组厂商带来新的技术挑战和利润空间。
三、智能车载设备销售:量价齐升,产业链协同效应显现
车载摄像头模组需求的快速增长,直接拉动了智能车载设备的整体销售。一方面,摄像头模组单车价值量随搭载量和像素升级而提升,8MP前视摄像头、300万像素环视摄像头等高端产品占比上升;另一方面,摄像头作为智能驾驶和智能座舱系统的核心传感器,其需求增长也带动了域控制器、车载显示屏、智能语音交互等关联设备的销售。产业链上游的CMOS图像传感器、镜头、模组封装等环节同步受益,头部厂商加速扩产并布局垂直整合。从区域市场看,中国作为全球最大的汽车生产和消费市场,本土模组厂商依托供应链优势和快速响应能力,在全球市场份额持续提升;欧美日韩传统Tier1厂商则在高阶智驾摄像头领域保持技术领先。随着自动驾驶等级向L3/L4迈进以及座舱智能化持续深化,全球车载摄像头模组市场预计将保持年均两位数增长,智能车载设备销售有望在量价双升中打开更大增长空间。
如若转载,请注明出处:http://www.xhgjkn.com/product/19.html
更新时间:2026-11-01 08:31:41