5G赋能智能车联网 国内发展还需多久?智能车载设备销售透视
随着新一轮科技革命和产业变革的深入发展,智能车联网已成为全球汽车产业转型升级的重要方向。在我国,5G技术的快速部署和商用推广为智能车联网的发展注入了强劲动力。从技术成熟到大规模商用,从设备销售到生态构建,国内智能车联网还有多长的路要走?本文将从5G的关键作用、当前发展现状、智能车载设备市场等方面进行探讨。
一、5G:智能车联网的核心驱动力
智能车联网的核心在于实现车与车、车与路、车与人、车与云的全方位连接,这对通信网络的带宽、时延、可靠性提出了极高要求。5G技术凭借其大带宽、低时延、高可靠、广连接的特性,成为支撑智能车联网发展的关键基础设施。
5G的低时延特性(理论上可低至1毫秒)能够满足自动驾驶对实时控制的需求,确保车辆在紧急情况下快速响应。5G的高可靠性(99.999%)为行车安全提供了保障。再次,5G的大带宽支持高清视频、雷达点云等海量数据的实时传输,助力车辆感知与决策。5G的广连接能力可将路侧设施、交通信号、行人设备等纳入统一网络,实现车路协同。因此,5G是智能车联网不可或缺的核心技术支撑,其发展水平直接决定了智能车联网的落地进程。
二、国内5G+车联网发展现状
我国在5G和车联网领域取得了显著进展。政策层面,《国民经济和社会发展第十四个五年规划和2035年远景目标纲要》明确提出要“积极稳妥发展车联网”,工信部等部门也相继出台了一系列配套政策,推动5G与车联网融合创新。基础设施方面,截至2024年底,我国5G基站总数超过300万个,覆盖所有地级市城区,为车联网提供了良好的网络基础。多个国家级车联网先导区(如江苏无锡、天津西青、湖南长沙等)已开展大规模测试验证,推动车路协同技术落地。
智能车联网的大规模商用仍面临挑战。一方面,5G车联网的覆盖范围和稳定性尚需提升,尤其是在高速公路、偏远地区等场景;另一方面,跨行业协同、数据安全、商业模式等非技术因素也制约着发展。车载5G模组成本较高,影响前装渗透率。
三、智能车载设备销售:市场升温,前装加速
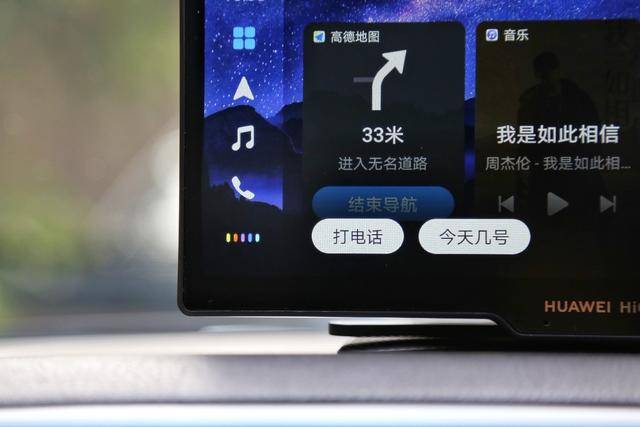
智能车载设备是车联网落地的重要载体,其中5G车载终端(T-Box、OBU等)的销售情况直接反映了市场成熟度。从销售数据来看,近年来我国智能车载设备市场呈现快速增长态势。据相关机构统计,2024年我国前装车载联网设备(T-Box)装配率已超过60%,其中5G T-Box占比逐步提升,预计2025年将突破30%。后装市场方面,车载智能终端(如智能后视镜、OBD设备)销量亦保持平稳增长,但受前装渗透率提升影响,后装空间可能被压缩。
销售结构上,前装市场由主机厂主导,与整车配套的5G车载模组需求旺盛,但成本敏感度高;后装市场则更注重功能创新和用户体验。从趋势看,随着5G模组价格下降和车联网服务生态完善,前装5G设备将加速普及,带动整体销售额增长。
四、还需多久?时间表与关键节点
业界普遍认为,智能车联网的大规模商用仍需3-5年时间。具体来看:
- 2024-2025年:5G车联网在部分先导区实现小规模商用,L2+级辅助驾驶普及,5G车载设备前装率稳步提升。
- 2026-2027年:5G网络覆盖进一步完善,车路协同基础设施在重点城市和高速公路初步成型,L3级自动驾驶在特定场景商用,5G车载设备成为主流配置。
- 2028-2030年:实现车联网大规模商用,L4级自动驾驶在部分区域落地,5G与AI、边缘计算深度融合,智能车载设备市场趋于成熟。
要实现这一时间表,需产业各方协同发力:加快5G网络深度覆盖,降低车载模组成本,完善标准法规,探索可持续商业模式。
五、
5G是智能车联网发展的关键核心,其技术优势为车联网应用奠定了基础。当前,我国智能车联网正处于从测试示范向规模商用的过渡期,智能车载设备销售数据折射出市场的积极信号。虽然全面落地还需时日,但随着5G-A(5G-Advanced)的演进和产业链的成熟,智能车联网的春天正加速到来。对于行业参与者而言,抓住5G机遇,深耕技术创新与生态合作,方能在未来竞争中占据先机。
如若转载,请注明出处:http://www.xhgjkn.com/product/32.html
更新时间:2026-11-01 11:32:18